1과목: 과목 구분 없음
1. 대한가구점의 아래 거래를 분개시 (가),(나)의 대변 계정과목으로 옳은 것은?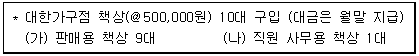
- (가) 외상매입금 (나) 외상매입금
- (가) 외상매입금 (나) 미지급금
- (가) 미지급금 (나) 외상매입금
- (가) 미지급금 (나) 미지급금
(정답률: 89%)


2. 다음 중 회계상 거래가 아닌 것은?
- 차량운반구를 3,000,000원에 처분하고, 대금은 다음달에 받기로 하다.
- 상품을 판매하고, 대금의 50%를 받고, 나머지는 월말에 받기로 하다.
- 상품 300,000원을 구입하기로 계약을 체결하다.
- 은행으로부터 10,000,000원을 차입하고 그 금액을 보통예금에 입금하다.
(정답률: 91%)
3. 다음 내용을 적절하게 설명한 것은?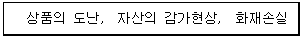
- 회계상의 거래가 아니면서 일반적인 거래에 해당되는 것
- 회계상의 거래이면서 일반적인 거래에 해당하는 것
- 일반적인 거래가 아니면서 회계상의 거래에 해당되는 것
- 일반적인 거래도 아니고 회계상의 거래도 아닌 것
(정답률: 63%)
4. 회사의 영업이익을 증가시키는 요인과 가장 밀접한 내용을 고른 것은?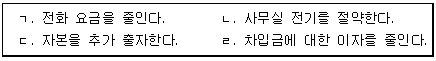
- ㄱ, ㄴ
- ㄱ, ㄷ
- ㄴ, ㄷ
- ㄷ, ㄹ
(정답률: 69%)
5. 다음은 2009년 하나상사의 매출채권과 대손충당금 관련 사항들이다. 설명 중 맞는 것은?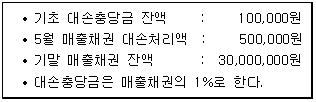
- 대손충당금 당기 감소액은 600,000원이다.
- 기말 대손충당금 설정액은 300,000원이다.
- 2010년도로 이월되는 대손충당금 잔액은 800,000원이다.
- 2009년 대손상각비는 300,000원이다.
(정답률: 55%)
6. 다음 중 설명이 적절하지 않은 것은?
- 자산, 부채, 자본의 증감변화와 수익, 비용의 발생을 구체적인 항목을 세워 기록, 계산, 정리하기 위하여 설정된 단위를 계정이라 한다.
- 모든 거래는 어떤 계정의 차변과 다른 계정의 대변에 같은 금액을 기입하므로, 많은 거래가 기입되더라도 차변합계액과 대변합계 금액이 항상 일치하게 되는 것은 대차평균의 원리라 한다.
- 회계기말에 모든 장부를 마감하여 일정시점의 재무상태와 일정기간 동안의 경영성과를 정확하게 파악하는 것을 결산이라 한다.
- 거래가 발생하여 어느 계정에 기입하고, 그 계정의 어느 변에 기입할 것인가, 얼마의 금액을 기입할 것인가를 미리 결정하는 절차를 전기라 한다.
(정답률: 66%)
7. A상사(도∙소매업)의 매출총이익은 160,000원이다. 아래자료를 이용하여 영업이익을 구하시오.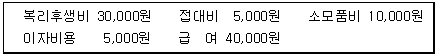
- 100,000원
- 95,000원
- 85,000원
- 75,000원
(정답률: 64%)
8. 다음 자료에서 상품 순매입액은 얼마인가?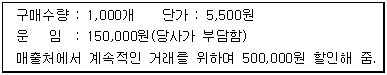
- 5,500,000원
- 5,000,000원
- 5,650,000원
- 5,150,000원
(정답률: 64%)
9. 다음 (가)와 (나)를 분개할 때, 차변 계정과목으로 옳은 것은?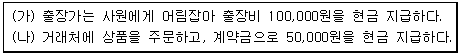
- (가) 가수금 (나) 선급금
- (가) 가수금 (나) 선수금
- (가) 가지급금 (나) 선급금
- (가) 가지급금 (나) 선수금
(정답률: 76%)
10. 다음에 설명하는 항목과 통합계정으로 재무제표에 표시되는 것이 아닌 것은?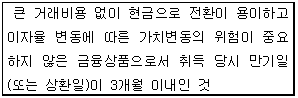
- 통화 및 타인발행수표
- 당좌예금
- 보통예금
- 매출채권
(정답률: 53%)
 의 설명은 '현금 및 현금성자산'에 대한 정의입니다. 매출채권은 미래에 현금을 받을 권리가 있는 채권으로, 현금성자산에 포함되지 않습니다.
11. 다음 자료를 이용하여 제2기 기말자본금을 계산한 금액으로 옳은 것은?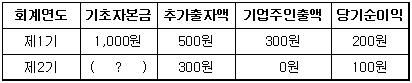
- 1,400원
- 1,500원
- 1,800원
- 1,900원
(정답률: 32%)
12. 다음 중 거래에 따른 분개가 가장 적절하게 처리된 것은?
- 상품 50,000원을 외상으로 매입하다.
(차) 상 품 50,000원(대) 외상매출금 50,000원 - 상품 외상구입대금 200,000원을 당좌수표를 발행하여주다.
(차) 외상매입금 200,000원(대) 지급어음 200,000원 - 상품 100,000원을 매입하고 대금은 현금으로 지급하다.
상품 매입시 당사부담으로 현금 지급한 운반비는 20,000원이다.
(차) 상 품 100,000원(대) 현 금 120,000원
운반비 20,000원 - 은행에서 빌린 200,000원과 이에 대한 이자 10,000원을 현금으로 갚다.
(차) 차입금 200,000원(대) 현 금 210,000원
이자비용 10,000원
(정답률: 64%)
13. 다음 거래에서 거래요소의 결합관계를 바르게 나타낸 것은?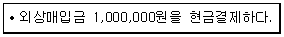
- 부채의 감소, 자산의 감소
- 자산의 증가, 부채의 감소
- 자산의 증가, 자본의 증가
- 비용의 발생, 부채의 감소
(정답률: 84%)
14. 다음은 무엇에 관한 설명인가?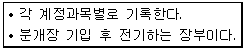
- 시산표
- 정산표
- 총계정원장
- 매출처원장
(정답률: 78%)
 제시된 설명처럼 분개장 기입 후 각 계정과목별로 전기하여 기록하는 장부는 총계정원장입니다.
15. 기말결산시 손익계정으로 대체되는 계정과목은?
- 대손상각비
- 선수금
- 단기차입금
- 외상매출금
(정답률: 69%)
(가)는 판매를 목적으로 하는 상품을 외상으로 구입한 것이므로 대변 계정은 외상매입금입니다.
(나)는 영업활동 외의 용도(사무용)로 자산을 구입하고 대금을 나중에 지급하기로 한 것이므로 대변 계정은 미지급금입니다.