1과목: 과목 구분 없음
1. 거래의 종류 중 손익거래에 해당하는 것은?
- 상품 외상 매입
- 전기요금 현금 지급
- 비품 구입대금 지급
- 대여금 현금 회수
(정답률: 65%)


2. 다음의 거래에서 발생하지 않는 거래요소는?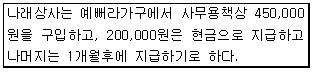
- 자산의 감소
- 자산의 증가
- 부채의 증가
- 비용의 발생
(정답률: 79%)
3. 다음 중 자산의 취득원가에 가산되는 자본적 지출 항목에 해당되지 않는 것은?
- 건물의 엘리베이터 설치
- 건물의 증축공사비
- 생산라인의 대규모 개보수비용
- 기존 생산설비의 현상유지를 위한 지출
(정답률: 68%)
4. 다음 자료에 의한 기말상품재고액은 얼마인가?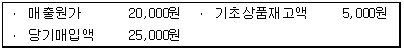
- 5,000원
- 10,000원
- 15,000원
- 20,000원
(정답률: 73%)
5. 다음 중 회계상 거래에 해당하지 않는 것은?
- 토지를 500,000원에 매입하다.
- 신입사원이 입사하다.
- 종업원에게 급여 100,000원 지급하다.
- 거래처에 상품을 판매하고 10,000원을 받다.
(정답률: 96%)
6. 다음 중 유형자산에 해당하는 것을 바르게 짝지은 것은?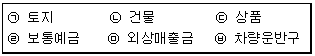
- (ㄱ),(ㄹ),㉥
- (ㄱ),(ㄴ),㉥
- (ㄴ),(ㄷ),(ㅁ)
- (ㄹ),(ㅁ),㉥
(정답률: 85%)
7. 다음 중 비용의 발생과 부채의 증가로 이루어진 거래는?
- 사무실에서 사용할 커피 15,000원을 현금으로 구입하다.
- 현금 100,000원을 보통예금에 입금하다.
- 전월에 지급하지 못하였던 급여를 현금으로 지급하다.
- 임차료 미지급분을 계상하다.
(정답률: 80%)
8. 토지의 취득시 납부한 취득세ㆍ등록세를 처리하는 계정으로 올바른 것은?
- 지급수수료
- 토지
- 세금과공과
- 유형자산처분손실
(정답률: 70%)
9. 다음 자료에서 기말자본을 계산하면?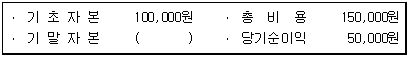
- 100,000원
- 150,000원
- 200,000원
- 250,000원
(정답률: 63%)
10. 2007년 11월 1일 정일상사에서 임대료 1,500,000원(3개월분)을 자기앞수표로 받았다. 12월 31일 결산시 계상될 선수수익은 얼마인가?
- 500,000원
- 1,000,000원
- 1,500,000원
- 계상할 금액이 없다.
(정답률: 65%)
11. 다음 밑줄 친 부분과 관련 있는 계정과목을 고르면?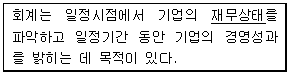
- 현금 및 현금성자산
- 감가상각비
- 기부금
- 이자수익
(정답률: 86%)
 에서 밑줄 친 '재무상태'는 특정 시점의 자산, 부채, 자본의 상태를 의미하며, 이는 재무상태표의 핵심 내용입니다. 보기 중 재무상태표의 자산 항목에 해당하는 것은 현금 및 현금성자산입니다.
12. 다음 대화 중 (가), (나)에 들어갈 올바른 것은?(순서대로 가, 나)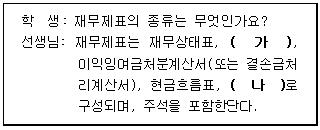
- 손익계산서, 자본변동표
- 정 산 표, 손익계산서
- 합계시산표, 재고조사표
- 재고조사표, 합계시산표
(정답률: 82%)
13. 다음 중 유동부채에 해당되지 않는 것은?
- 매입채무
- 미지급금
- 선수금
- 선급금
(정답률: 67%)
14. “회사의 업무용 컴퓨터 1대(취득가액 1,500,000원, 처분시까지의 감가상각누계액 1,200,000원)를 500,000원에 처분하고 현금으로 받다.“ 올바른 분개는?
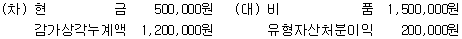
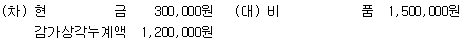
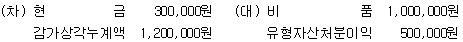
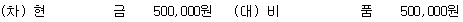
(정답률: 72%)
 입니다.
15. 다음 각 내용별로 올바른 계정과목은?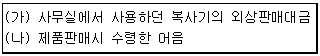
- (가) 대여금, (나) 받을어음
- (가) 미수금, (나) 대여금
- (가) 미수금, (나) 받을어음
- (가) 외상매출금, (나) 미수금
(정답률: 76%)
오답 노트
상품 외상 매입: 자산 증가, 부채 증가 (교환거래)
비품 구입대금 지급: 자산 증가, 자산 감소 (교환거래)
대여금 현금 회수: 자산 증가, 자산 감소 (교환거래)